Các Loại Thẻ Tín Dụng VPBank: Tổng Hợp Đầy Đủ & Cách Chọn Phù Hợp Nhất
VPBank hiện là một trong những ngân hàng phát hành thẻ tín dụng lớn nhất Việt Nam, với danh mục sản phẩm trải rộng từ thẻ phổ thông đến dòng cao cấp. Tuy nhiên, sự đa dạng này đôi khi khiến người dùng lúng túng khi chọn lựa – mở thẻ nào, ưu đãi ra sao, chi phí thế nào?
Thực tế cho thấy mỗi dòng thẻ VPBank được thiết kế tối ưu cho một nhóm người dùng khác nhau: người mới dùng thẻ lần đầu, người chi tiêu mua sắm thường xuyên, người hay đi công tác, hay người cần linh hoạt tài chính ngắn hạn. Chọn đúng thẻ không chỉ giúp tiết kiệm phí mà còn tối đa hóa quyền lợi.
Bài viết này cung cấp cái nhìn toàn diện về các loại thẻ tín dụng VPBank: đặc điểm, ưu nhược điểm, bảng so sánh chi phí, và hướng dẫn chọn thẻ phù hợp theo nhu cầu thực tế – bao gồm cả trường hợp cần rút tiền mặt hoặc đáo hạn thẻ.
Tổng Quan Về Thẻ Tín Dụng VPBank
Trước khi đi vào từng dòng thẻ cụ thể, cần nắm rõ cơ chế hoạt động và đối tượng phù hợp nhất với thẻ tín dụng VPBank.
Thẻ Tín Dụng VPBank Là Gì?
Thẻ tín dụng VPBank là công cụ thanh toán do VPBank phát hành, cho phép chủ thẻ chi tiêu trước trong hạn mức được cấp và thanh toán sau vào kỳ sao kê. Ngân hàng cấp hạn mức tín dụng dựa trên thu nhập và lịch sử tín dụng của khách hàng.
Cơ chế hoạt động cơ bản: mỗi chu kỳ sao kê kéo dài 30 ngày, sau đó chủ thẻ có thêm khoảng 15 ngày để thanh toán toàn bộ dư nợ. Nếu thanh toán đủ 100% trước hạn, toàn bộ khoản chi tiêu trong kỳ được miễn lãi – đây chính là cơ sở tạo ra tối đa 45 ngày miễn lãi mà nhiều người nhắc đến.
💡 45 ngày miễn lãi = tối đa 30 ngày trong chu kỳ + 15 ngày ân hạn. Nếu chi tiêu vào ngày đầu chu kỳ mới, bạn được hưởng gần trọn 45 ngày; chi tiêu cuối chu kỳ chỉ còn ~15 ngày.
Lợi Ích Khi Sử Dụng Thẻ VPBank
- Chi tiêu trước – trả sau: linh hoạt dòng tiền mà không cần ứng vốn ngay
- Hoàn tiền hoặc tích điểm: tùy dòng thẻ, mức hoàn tiền từ 0,3% đến 1,5% chi tiêu
- Trả góp 0%: nhiều đối tác thương mại, siêu thị, bệnh viện chấp nhận trả góp qua VPBank
- Rút tiền mặt từ ATM: linh hoạt trong tình huống khẩn cấp, tuy nhiên đi kèm phí và lãi suất cao
- Bảo hiểm và dịch vụ đi kèm: một số dòng thẻ cao cấp có bảo hiểm tai nạn, du lịch miễn phí
Những Ai Nên Sử Dụng Thẻ VPBank?
- Nhân viên văn phòng có thu nhập ổn định, cần chi tiêu linh hoạt và hoàn tiền tiêu dùng
- Người kinh doanh cần quản lý dòng tiền, tận dụng kỳ miễn lãi để xoay vốn ngắn hạn
- Người thường xuyên mua sắm online hoặc du lịch, muốn tích điểm và nhận ưu đãi
- Người cần dự phòng tài chính cho tình huống bất ngờ – có thể rút tiền mặt hoặc đáo hạn thẻ khi cần
Các Loại Thẻ Tín Dụng VPBank Hiện Nay
VPBank phân chia danh mục thẻ tín dụng theo hai chiều chính: phân khúc khách hàng (thu nhập, nhu cầu cao cấp) và mục đích sử dụng chủ yếu. Hiểu cách phân loại này giúp người dùng lọc nhanh nhóm thẻ phù hợp.
Phân Loại Theo Phân Khúc Khách Hàng
Thẻ Phổ Thông – Classic / Gold
Đây là nhóm dễ mở nhất, phù hợp người lần đầu sử dụng thẻ tín dụng hoặc có thu nhập vừa phải. Hạn mức thường từ 10 – 50 triệu đồng, phí thường niên thấp hoặc được miễn năm đầu. Điều kiện phê duyệt không quá khắt khe – chủ yếu cần thu nhập tối thiểu từ 5 – 7 triệu đồng/tháng và hồ sơ nhân thân rõ ràng.
Thẻ Platinum / Signature
Nhóm thẻ cao cấp dành cho khách hàng có thu nhập từ 15 – 25 triệu đồng/tháng trở lên. Hạn mức tín dụng có thể lên đến 200 – 500 triệu đồng hoặc hơn tùy hồ sơ. Đi kèm là nhiều quyền lợi đặc biệt: vào phòng chờ sân bay (lounge), bảo hiểm du lịch, hoàn tiền ưu đãi hơn và dịch vụ concierge hỗ trợ 24/7.
Phân Loại Theo Nhu Cầu Sử Dụng
Thẻ Hoàn Tiền (Cashback)
Phù hợp nhất với người chi tiêu mua sắm hàng ngày – siêu thị, ẩm thực, mua sắm online. Tỷ lệ hoàn tiền thực tế thường từ 0,3% – 1,5% tùy danh mục và mức chi tiêu trong tháng. VPBank Cashback là sản phẩm tiêu biểu trong nhóm này.
Thẻ Tích Điểm / Du Lịch
Ưu tiên người thường xuyên di chuyển bằng máy bay hoặc đặt phòng khách sạn. Điểm thưởng được quy đổi sang dặm bay, nâng hạng ghế hoặc vé miễn phí. Một số dòng thẻ còn cấp quyền vào phòng chờ hàng không và bảo hiểm hành lý.
Thẻ Đồng Thương Hiệu
Kết hợp VPBank với đối tác chiến lược như Shopee hoặc Vietnam Airlines. Ưu đãi tập trung vào hệ sinh thái của đối tác: xu Shopee, giảm giá vận chuyển, ưu tiên đặt vé Lotusmiles. Thích hợp cho người trung thành với một nền tảng cụ thể.
⚠️ Lưu ý quan trọng: Thẻ có ưu đãi tốt nhất (hoàn tiền, tích điểm) thường đi kèm phí rút tiền mặt và lãi suất rút tiền cao nhất. Nếu bạn có nhu cầu rút tiền mặt hoặc đáo hạn thẻ thường xuyên, cần xem xét kỹ cấu trúc phí – không nên chọn thẻ chỉ dựa trên ưu đãi tiêu dùng.
Danh Sách Các Loại Thẻ Tín Dụng VPBank Phổ Biến Nhất

Dưới đây là đánh giá chi tiết từng dòng thẻ theo tiêu chí thực tế, giúp người dùng hiểu rõ giá trị thực sự thay vì chỉ nhìn vào quảng cáo.
Thẻ VPBank StepUp
Đặc Điểm Nổi Bật
Thẻ StepUp được thiết kế cho người mới bắt đầu dùng thẻ tín dụng, với cơ chế “tăng hạn mức theo thói quen chi tiêu”. Hạn mức ban đầu thường ở mức thấp (từ 10 – 30 triệu đồng) nhưng sẽ tự động được xem xét nâng lên khi chủ thẻ chi tiêu và thanh toán đúng hạn đều đặn.
Ưu Điểm
- Dễ được phê duyệt – phù hợp người thu nhập từ 5 – 7 triệu đồng/tháng
- Phí thường niên thấp, thường được miễn năm đầu
- Cơ chế nâng hạn mức tự động tạo động lực xây dựng thói quen tài chính tốt
Nhược Điểm
- Hạn mức khởi điểm thấp – chưa đáp ứng được nhu cầu chi tiêu lớn
- Ưu đãi hoàn tiền và tích điểm khá khiêm tốn so với dòng Cashback
Phù Hợp Với Ai
Sinh viên mới đi làm, người lần đầu muốn xây dựng lịch sử tín dụng, hoặc ai cần thẻ backup với chi phí duy trì thấp.
Thẻ VPBank Cashback
Hoàn Tiền Bao Nhiêu?
Thẻ VPBank Cashback áp dụng tỷ lệ hoàn tiền theo danh mục chi tiêu. Thông thường: hoàn 1% – 1,5% cho chi tiêu tại siêu thị, ẩm thực, mua sắm online; khoảng 0,3% – 0,5% cho các danh mục còn lại. Tổng hoàn tiền tối đa mỗi tháng thường bị giới hạn ở mức 200.000 – 500.000 đồng tùy gói.
Điều Kiện Áp Dụng
- Chi tiêu tối thiểu trong tháng để kích hoạt hoàn tiền (thường 3 – 5 triệu đồng/tháng)
- Một số danh mục không được tính: rút tiền mặt, thanh toán bảo hiểm, giao dịch ngoại tệ
- Phí thường niên khoảng 299.000 – 599.000 đồng/năm
Đánh Giá Thực Tế
Đây là một trong những thẻ được người dùng đánh giá tốt nhất trong danh mục chi tiêu hàng ngày. Tuy nhiên, nếu bạn không đạt ngưỡng chi tiêu tối thiểu mỗi tháng, lợi ích hoàn tiền gần như không đáng kể so với phí thường niên phải trả.
Thẻ VPBank Lady
Ưu Đãi Riêng Cho Nữ
VPBank Lady được định vị dành cho khách hàng nữ với ưu đãi tập trung vào làm đẹp, thời trang, spa và mua sắm tại các thương hiệu đối tác. Ngoài ra còn có quyền lợi bảo hiểm sức khỏe nữ giới và ưu tiên sử dụng dịch vụ phòng chờ sân bay ở một số dòng cao hơn.
Có Đáng Mở Không?
Thẻ này phù hợp nếu bạn thường xuyên chi tiêu trong các danh mục được ưu đãi của Lady. Nếu thói quen chi tiêu chủ yếu là đi chợ, đặt đồ ăn online hay mua sắm ngoài hệ sinh thái của Lady, thẻ Cashback thông thường có thể mang lại lợi ích thiết thực hơn.
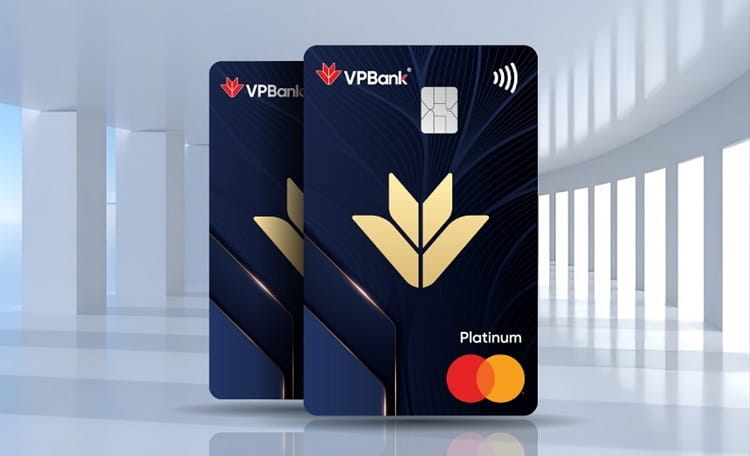
Thẻ VPBank Platinum / Signature
Quyền Lợi Cao Cấp
- Vào phòng chờ sân bay miễn phí (lounge nội địa và quốc tế)
- Bảo hiểm du lịch quốc tế tự động khi thanh toán vé máy bay bằng thẻ
- Hoàn tiền ưu đãi cao hơn dòng phổ thông, ưu tiên chăm sóc khách hàng
- Hạn mức tín dụng linh hoạt từ 50 triệu đến hàng trăm triệu đồng
Điều Kiện Mở
Thu nhập tối thiểu thường từ 15 – 25 triệu đồng/tháng. Với Signature, yêu cầu có thể cao hơn tùy chính sách từng thời điểm. Hồ sơ bao gồm xác nhận thu nhập, hợp đồng lao động hoặc sao kê ngân hàng 3 – 6 tháng gần nhất.
Thẻ Đồng Thương Hiệu (Shopee / Vietnam Airlines…)
Lợi Ích Riêng
- Thẻ VPBank – Shopee: hoàn xu Shopee, miễn phí vận chuyển, ưu tiên giờ flash sale
- Thẻ VPBank – Vietnam Airlines: tích dặm Lotusmiles nhanh hơn, ưu tiên đặt vé và nâng hạng
So Sánh Với Thẻ Thường
Thẻ đồng thương hiệu chỉ thực sự có giá trị khi bạn trung thành với nền tảng đó. Nếu mua sắm đa nền tảng hoặc ít đi máy bay, thẻ Cashback thông thường sẽ mang lại lợi ích đa dụng hơn.
Bảng So Sánh Các Loại Thẻ Tín Dụng VPBank
Bảng dưới đây tổng hợp các tiêu chí chính để người dùng dễ dàng so sánh và lựa chọn.
So Sánh Nhanh Theo Tiêu Chí Chính
| Dòng Thẻ | Hạn Mức | Phí Thường Niên | Lãi Suất/Tháng | Hoàn Tiền |
| StepUp | 10–30 triệu | Miễn năm đầu | ~3,29% | Không |
| Cashback | 20–80 triệu | 299K–599K/năm | ~3,29% | 0,3%–1,5% |
| Lady | 20–100 triệu | 299K–699K/năm | ~3,29% | 0,5%–1% |
| Platinum | 50–200+ triệu | 900K–1,5 triệu/năm | ~3,29% | 0,5%–1% |
| Signature | 100–500+ triệu | 2–4 triệu/năm | ~3,29% | Đặc quyền riêng |
| Đồng thương hiệu | 20–100 triệu | 299K–699K/năm | ~3,29% | Theo đối tác |
Lưu ý: Lãi suất và phí cụ thể thay đổi theo chính sách VPBank từng thời điểm. Người dùng nên kiểm tra trực tiếp với ngân hàng hoặc tại website vpbank.com.vn để có số liệu chính xác nhất.
Thẻ Nào Tốt Nhất Theo Từng Nhu Cầu?
Chi Tiêu Hàng Ngày
Chọn VPBank Cashback. Tỷ lệ hoàn tiền ổn định tại siêu thị, ẩm thực và mua sắm online. Chỉ phát huy tốt khi chi tiêu đủ ngưỡng tối thiểu mỗi tháng.
Du Lịch & Đi Công Tác
Chọn VPBank Platinum hoặc Signature. Phòng chờ sân bay, bảo hiểm du lịch và tích dặm bay mang lại lợi ích thiết thực cho người di chuyển thường xuyên.
Rút Tiền Mặt
Không có dòng thẻ VPBank nào được tối ưu cho rút tiền mặt – đây là dịch vụ tốn phí cao nhất (thường 4% giá trị giao dịch, tối thiểu 100.000 đồng) và không có ngày miễn lãi. Trong trường hợp thực sự cần tiền mặt khẩn cấp, nên tham khảo dịch vụ hỗ trợ chuyên nghiệp thay vì tự rút qua ATM.
Đáo Hạn Thẻ
Khi không thể thanh toán toàn bộ dư nợ đúng hạn, dịch vụ đáo hạn thẻ tín dụng là giải pháp phổ biến giúp chủ thẻ tránh bị tính lãi suất cao và ảnh hưởng lịch sử tín dụng. Tại Hà Nội, Gia Hân Credit là đơn vị có nhiều năm kinh nghiệm hỗ trợ đáo hạn thẻ VPBank và nhiều ngân hàng khác, với quy trình nhanh gọn và phí dịch vụ minh bạch.
💡 Thẻ phù hợp để chi tiêu ưu đãi ≠ thẻ phù hợp để rút tiền/đáo hạn. Nhiều người chọn thẻ ưu đãi cao nhưng không tính đến phí rút tiền, dẫn đến chi phí thực tế cao hơn kỳ vọng.
Lãi Suất, Phí Và Điều Kiện Mở Thẻ VPBank
Hiểu rõ cấu trúc chi phí là yếu tố then chốt để sử dụng thẻ hiệu quả và tránh bẫy tài chính.
Lãi Suất Thẻ Tín Dụng VPBank
Lãi suất thẻ tín dụng VPBank hiện dao động khoảng 3,29%/tháng (tương đương ~39,5%/năm) – mức phổ biến tại các ngân hàng Việt Nam. Đây là lãi suất áp dụng cho dư nợ không được thanh toán đủ trong kỳ.
Lãi suất được tính khi nào? Khi bạn không thanh toán toàn bộ số tiền trên sao kê trước ngày đến hạn, ngân hàng sẽ tính lãi trên toàn bộ dư nợ – bao gồm cả những khoản đã chi tiêu từ đầu kỳ, không chỉ phần còn thiếu. Đây là điểm mà nhiều người dùng thẻ mới hay bỏ sót.
Các Loại Phí Cần Biết
Phí Thường Niên
Dao động từ miễn phí (StepUp năm đầu) đến 4 triệu đồng/năm (Signature). Nhiều ngân hàng miễn phí thường niên nếu chi tiêu đạt ngưỡng quy định trong năm – cần kiểm tra điều kiện cụ thể khi mở thẻ.
Phí Rút Tiền Mặt
Phí rút tiền mặt tại ATM từ thẻ tín dụng VPBank thường là 4% giá trị giao dịch, tối thiểu 100.000 đồng. Quan trọng hơn: lãi suất rút tiền mặt được tính ngay từ ngày rút (không có ngày miễn lãi), ở cùng mức 3,29%/tháng. Với khoản rút 10 triệu đồng, chỉ riêng phí ban đầu đã là 400.000 đồng, chưa kể lãi phát sinh.
Phí Trả Chậm
Khi không thanh toán đúng hạn, ngoài lãi suất, ngân hàng còn tính thêm phí phạt chậm thanh toán khoảng 4% – 6% số tiền chưa thanh toán tối thiểu. Đây là lý do dư nợ có thể tăng rất nhanh nếu không xử lý kịp thời.
Điều Kiện Mở Thẻ VPBank
| Tiêu Chí | Thẻ Phổ Thông | Thẻ Platinum/Signature |
| Thu nhập tối thiểu | 5–7 triệu đồng/tháng | 15–25 triệu đồng/tháng |
| Độ tuổi | Từ 18 tuổi | Từ 22 tuổi (một số dòng) |
| Hồ sơ cơ bản | CMND/CCCD + xác nhận thu nhập | Hợp đồng lao động + sao kê 3–6 tháng |
| Lịch sử tín dụng | Không bắt buộc | Ưu tiên CIC tốt |
| Thời gian duyệt | 3–7 ngày làm việc | 7–14 ngày làm việc |
Kinh Nghiệm Chọn Thẻ Tín Dụng VPBank Phù Hợp
Sau khi hiểu rõ từng dòng thẻ, câu hỏi quan trọng là: chọn thẻ nào phù hợp nhất với bản thân? Dưới đây là khung quyết định thực tế.
Chọn Theo Thu Nhập
- Thu nhập dưới 7 triệu/tháng: StepUp là lựa chọn an toàn nhất để bắt đầu
- Thu nhập 7 – 15 triệu/tháng: Cashback hoặc Lady tùy thói quen chi tiêu
- Thu nhập trên 15 triệu/tháng: Platinum xứng đáng với quyền lợi đi kèm
- Thu nhập trên 25 triệu/tháng + nhu cầu cao cấp: Signature cho trải nghiệm tốt nhất
Chọn Theo Mục Đích Sử Dụng

| Mục Đích Chính | Thẻ Phù Hợp | Lý Do |
| Chi tiêu hàng ngày | VPBank Cashback | Hoàn tiền đa danh mục |
| Mua sắm Shopee | VPBank – Shopee | Xu Shopee, ưu tiên flash sale |
| Bay thường xuyên | Platinum / VNA | Lounge + tích dặm |
| Xây dựng lịch sử tín dụng | StepUp | Dễ mở, phí thấp |
| Dự phòng tài chính | StepUp / Cashback | Chi phí duy trì thấp |
Tránh Sai Lầm Phổ Biến
- Chỉ nhìn vào ưu đãi, bỏ qua phí: nhiều thẻ có hoàn tiền hấp dẫn nhưng phí thường niên và phí dịch vụ đã “ăn” hết lợi ích nếu chi tiêu không đủ ngưỡng
- Mở thẻ vì được mời gọi: không phải mọi thẻ đều phù hợp với thói quen tài chính của bạn
- Không đọc điều khoản lãi suất: đặc biệt quan trọng với phần lãi rút tiền mặt và phí phạt
- Mở quá nhiều thẻ: quản lý nhiều sao kê làm tăng nguy cơ trễ hạn và ảnh hưởng điểm tín dụng
Kinh Nghiệm Sử Dụng Thẻ VPBank Tiết Kiệm & Tránh Lãi
Đây là phần nhiều người dùng thẻ cần nhất nhưng ít được hướng dẫn đầy đủ. Nắm được các kỹ thuật sau, bạn có thể tối ưu lợi ích và gần như không phải trả lãi.
Cách Tận Dụng 45 Ngày Miễn Lãi
Bí quyết nằm ở thời điểm chi tiêu trong chu kỳ. Ví dụ: nếu ngày chốt sao kê của bạn là ngày 10 hàng tháng và ngày đến hạn thanh toán là ngày 25, thì chi tiêu lớn ngay sau ngày 10 (tức ngày 11) sẽ cho bạn tối đa ~45 ngày miễn lãi. Chi tiêu vào ngày 9 chỉ còn ~16 ngày.
💡 Chiến lược: dồn các khoản chi tiêu lớn vào ngay đầu chu kỳ mới. Đặt lịch nhắc nhở ngày thanh toán để không bao giờ trễ hạn.
Khi Nào Nên Rút Tiền Mặt Từ Thẻ?
Rút tiền mặt từ thẻ tín dụng nên là lựa chọn cuối cùng, chỉ trong tình huống khẩn cấp thực sự khi không còn phương án nào khác. Chi phí thực tế gồm phí rút 4% + lãi suất 3,29%/tháng tính từ ngày rút – tổng chi phí cho 30 ngày vay 10 triệu đồng ước tính khoảng 729.000 đồng.
Thay thế hiệu quả hơn: dịch vụ rút tiền thẻ tín dụng qua đơn vị trung gian chuyên nghiệp như Gia Hân Credit thường có phí dịch vụ thấp hơn so với việc tự rút ATM và chịu lãi suất chính thức của ngân hàng. Đây là giải pháp được nhiều chủ thẻ tại Hà Nội lựa chọn khi cần tiền mặt gấp.
Sai Lầm Khiến Bạn Bị Tính Lãi Cao
- Thanh toán tối thiểu thay vì toàn bộ: phần dư còn lại sẽ bị tính lãi trên toàn bộ dư nợ kỳ trước
- Không biết ngày chốt sao kê: chi tiêu sau ngày chốt nhưng trước ngày thanh toán vẫn nằm trong kỳ mới, không phải kỳ cũ
- Nhầm ngày đến hạn: nhiều người nhầm giữa “ngày chốt sao kê” và “ngày đến hạn thanh toán” – đây là hai ngày khác nhau
- Không theo dõi hạn mức: vượt hạn mức tín dụng bị phí over-limit và ảnh hưởng điểm CIC
Cách Tối Ưu Dòng Tiền Từ Thẻ
- Thiết lập thanh toán tự động toàn bộ dư nợ qua tài khoản ngân hàng – đảm bảo không bao giờ trễ hạn
- Dùng thẻ tín dụng cho mọi chi tiêu có thể (để tích ưu đãi), nhưng luôn giữ tiền thanh toán trong tài khoản thanh toán
- Phân loại chi tiêu: danh mục được hoàn tiền cao → ưu tiên dùng thẻ; danh mục không được hoàn tiền → cân nhắc dùng tiền mặt
- Theo dõi giới hạn hoàn tiền hàng tháng để không bỏ lỡ quyền lợi
Câu Hỏi Thường Gặp Về Thẻ Tín Dụng VPBank
Mở thẻ tín dụng VPBank có cần chứng minh thu nhập không?
Có. Hầu hết các dòng thẻ VPBank yêu cầu xác nhận thu nhập, thường là hợp đồng lao động hoặc sao kê lương. Thẻ StepUp có yêu cầu đơn giản nhất, trong khi Platinum/Signature cần hồ sơ thu nhập đầy đủ hơn.
Lãi suất thẻ tín dụng VPBank bao nhiêu một tháng?
Khoảng 3,29%/tháng (tương đương ~39,5%/năm) cho dư nợ không được thanh toán đủ. Với rút tiền mặt, lãi suất tương tự nhưng không có ngày miễn lãi – lãi tính từ ngày giao dịch.
Có thể mở nhiều thẻ VPBank cùng lúc không?
Về nguyên tắc có thể, tuy nhiên VPBank sẽ xét duyệt tổng hạn mức tín dụng dựa trên thu nhập và mức độ rủi ro. Có quá nhiều thẻ cùng lúc có thể làm giảm điểm tín dụng và khó vay vốn sau này.
Thẻ tín dụng VPBank có thể đáo hạn được không?
Có. Đáo hạn thẻ là dịch vụ cho phép chủ thẻ thanh toán dư nợ đúng hạn bằng cách vay ngắn hạn từ bên thứ ba, từ đó bảo vệ lịch sử tín dụng và tránh lãi phạt. Gia Hân Credit cung cấp dịch vụ đáo hạn thẻ VPBank và nhiều ngân hàng khác tại Hà Nội, với quy trình nhanh, phí rõ ràng và hỗ trợ tư vấn trực tiếp.
Mất thẻ VPBank phải làm gì?
Liên hệ ngay tổng đài VPBank để khóa thẻ tạm thời, sau đó ra chi nhánh hoặc đăng ký cấp lại thẻ trực tuyến qua ứng dụng VPBank NEO. Phí cấp lại thẻ thường từ 50.000 – 100.000 đồng.
Kết Luận & Khuyến Nghị Tài Chính
Các loại thẻ tín dụng VPBank đa dạng và phù hợp với nhiều phân khúc người dùng khác nhau. Không có thẻ nào “tốt nhất” theo nghĩa tuyệt đối – chỉ có thẻ phù hợp nhất với nhu cầu và thói quen tài chính của mỗi người.
Nguyên tắc chọn thẻ thông minh: xác định mục đích chính, tính toán chi phí thực tế (phí + lãi), và kiểm tra xem thu nhập của bạn có đạt ngưỡng ưu đãi hay không trước khi mở.
Quan trọng hơn, sử dụng thẻ tín dụng hiệu quả đòi hỏi kỷ luật tài chính: luôn thanh toán đúng hạn và đủ số dư, không chi tiêu vượt khả năng chi trả, và tận dụng ưu đãi một cách có kế hoạch.
Trong trường hợp gặp khó khăn tài chính ngắn hạn – cần rút tiền mặt khẩn cấp hoặc đáo hạn thẻ kịp hạn – việc tìm đến đơn vị hỗ trợ uy tín là lựa chọn khôn ngoan hơn là tự xử lý và chịu lãi suất cao. Gia Hân Credit, với nhiều năm kinh nghiệm hỗ trợ chủ thẻ tại Hà Nội, luôn sẵn sàng tư vấn miễn phí và cung cấp giải pháp minh bạch, phù hợp từng trường hợp cụ thể.