Trong số các ngân hàng nội địa tại Việt Nam, VPBank là một trong những cái tên được nhắc đến nhiều nhất khi người dùng tìm kiếm thẻ tín dụng phù hợp. Nhưng “mở thẻ tín dụng VPBank” có thực sự đáng hay không? Câu trả lời không đơn giản là có hoặc không.
Thẻ tín dụng VPBank phù hợp với người có thu nhập ổn định, kỷ luật chi tiêu và muốn tận dụng ưu đãi hoàn tiền, trả góp. Ngược lại, nếu thu nhập bấp bênh hoặc bạn thường xuyên cần tiền mặt, đây có thể không phải lựa chọn tối ưu.
Bài viết này sẽ phân tích thẳng thắn toàn bộ các khía cạnh – từ loại thẻ, điều kiện mở, phí, lãi suất đến khi nào nên và không nên mở – giúp bạn đưa ra quyết định tài chính đúng đắn.
Thẻ tín dụng VPBank là gì?
Khái niệm thẻ tín dụng VPBank
Thẻ tín dụng là công cụ thanh toán theo hình thức “dùng trước – trả sau”. VPBank cấp cho chủ thẻ một hạn mức tín dụng nhất định – thường từ 5 triệu đến vài trăm triệu đồng tùy hồ sơ – và người dùng có thể chi tiêu trong hạn mức đó mà chưa cần có tiền trong tài khoản.
Điểm quan trọng cần hiểu là chu kỳ miễn lãi kéo dài 45–55 ngày: nếu bạn thanh toán toàn bộ dư nợ đúng hạn vào ngày sao kê, bạn sẽ không bị tính lãi. Đây là lợi thế lớn so với vay tiêu dùng thông thường – nhưng chỉ có giá trị khi bạn đủ kỷ luật tài chính để trả đúng hạn.
VPBank hiện có những loại thẻ nào?
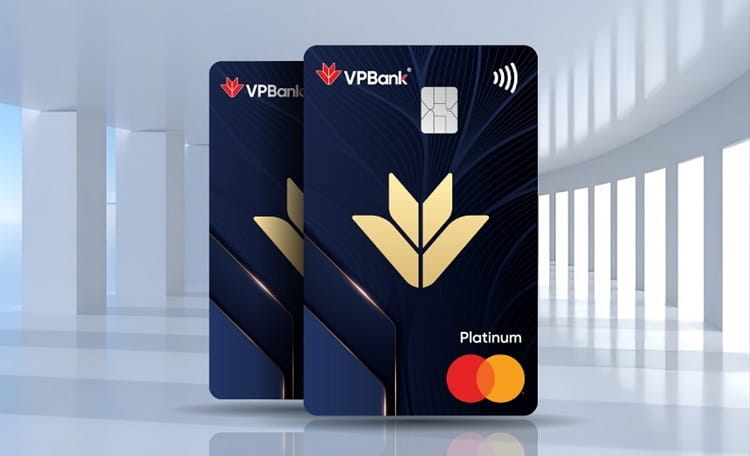
VPBank cung cấp danh mục thẻ tín dụng khá đa dạng, nhắm vào nhiều phân khúc người dùng khác nhau:
Thẻ cashback
Dòng thẻ hoàn tiền – ví dụ VPBank StepUP – phù hợp với người chi tiêu hàng ngày, mua sắm online, siêu thị và ăn uống. Mức hoàn tiền dao động từ 0.3% đến 10% tùy danh mục chi tiêu.
Thẻ du lịch
Dòng thẻ Visa/Mastercard hạng cao như VPBank Platinum Travel tích điểm đổi dặm bay, miễn phí vào phòng chờ sân bay (airport lounge) và bảo hiểm du lịch quốc tế. Phù hợp với người đi công tác hoặc du lịch thường xuyên.
Thẻ lifestyle
Tập trung vào ưu đãi giải trí, nhà hàng, spa, mua sắm. Ví dụ thẻ VPBank MC1 có hoàn tiền cao cho giao dịch giải trí và ẩm thực.
Thẻ hạng cao (Platinum / Signature)
Dành cho khách hàng thu nhập cao, cần hạn mức lớn và dịch vụ concierge. Phí thường niên cao hơn nhưng đi kèm nhiều quyền lợi cao cấp.
| Loại thẻ | Ưu đãi nổi bật | Phí thường niên | Phù hợp với |
| Cashback (StepUP) | Hoàn tiền đến 10% | Miễn năm đầu | Mua sắm, tiêu dùng hàng ngày |
| Du lịch (Platinum Travel) | Tích dặm bay, lounge | 200.000–400.000đ/năm | Người đi công tác, du lịch |
| Lifestyle (MC1) | Ưu đãi ẩm thực, giải trí | 200.000–300.000đ/năm | Người thích lifestyle, ẩm thực |
| Signature / Infinite | Hạn mức cao, concierge | 500.000–1.000.000đ/năm | Thu nhập cao, nhu cầu đặc biệt |
Có nên mở thẻ tín dụng VPBank không?
Đây là câu hỏi cốt lõi. Câu trả lời phụ thuộc vào thói quen tài chính, mục tiêu sử dụng và khả năng kiểm soát chi tiêu của bạn. Dưới đây là phân tích khách quan cả hai chiều.
Ưu điểm khi mở thẻ VPBank
Hoàn tiền cao
VPBank là một trong những ngân hàng có chính sách hoàn tiền cạnh tranh tại thị trường Việt Nam. Với thẻ StepUP, bạn có thể hoàn tới 10% cho chi tiêu siêu thị và mua sắm online – tức là nếu chi tiêu 5 triệu/tháng qua các danh mục ưu đãi, bạn có thể thu về 300.000–500.000đ/tháng.
Nhiều ưu đãi mua sắm
VPBank thường xuyên hợp tác với Shopee, Tiki, Grab, các chuỗi siêu thị và nhà hàng để cung cấp khuyến mãi theo đợt. Nếu bạn chủ động theo dõi, có thể tiết kiệm đáng kể so với thanh toán tiền mặt.
Trả góp lãi suất thấp
Chương trình trả góp 0% lãi suất tại nhiều đối tác (điện máy, thời trang, y tế) giúp bạn phân bổ chi tiêu lớn mà không áp lực tài chính trong tháng, miễn là thanh toán đúng kỳ hạn trả góp.
Miễn lãi tối đa 45 ngày
Đây là ưu điểm cốt lõi của thẻ tín dụng nói chung và VPBank nói riêng. Nếu quản lý chu kỳ sao kê tốt, bạn có thể sử dụng tiền ngân hàng miễn phí trong khoảng thời gian này – giúp tối ưu dòng tiền cá nhân.
Nhược điểm cần cân nhắc
Phí thường niên
Hầu hết thẻ VPBank chỉ miễn phí năm đầu. Từ năm hai, phí thường niên dao động 200.000–1.000.000đ/năm tùy hạng thẻ. Nếu bạn không khai thác đủ ưu đãi để bù lại khoản phí này, hiệu quả tài chính sẽ âm.
⚠️ Ví dụ thực tế: Thẻ VPBank MC1 thu phí 300.000đ/năm. Nếu bạn chỉ chi tiêu 1–2 triệu/tháng, lợi ích hoàn tiền có thể không đủ bù phí.
Phí rút tiền mặt cao
Rút tiền mặt từ thẻ tín dụng tại ATM bị tính phí 4% trên số tiền rút (tối thiểu 40.000đ) và lãi suất tính ngay từ ngày rút – không có kỳ miễn lãi. Đây là một trong những điểm bất lợi lớn nhất của thẻ tín dụng VPBank.
⚠️ Ví dụ: Rút 5 triệu đồng tại ATM → Phí rút ngay 200.000đ + lãi suất ~26%/năm tính từ ngày rút. Chỉ sau 1 tháng, tổng chi phí đã vượt 300.000đ.
Dễ phát sinh nợ nếu quản lý kém
Lãi suất thẻ tín dụng VPBank dao động 20–30%/năm. Nếu bạn chỉ thanh toán tối thiểu hàng tháng, phần dư nợ còn lại bị tính lãi kép – dẫn đến tình trạng “bẫy nợ” tín dụng. Đây không phải vấn đề riêng của VPBank mà là rủi ro chung của thẻ tín dụng khi người dùng thiếu kỷ luật.
Điều kiện mở thẻ tín dụng VPBank
Điều kiện cơ bản
Độ tuổi
Người đủ điều kiện mở thẻ tín dụng VPBank phải từ 18 tuổi trở lên (đối với thẻ phụ: từ 15 tuổi). Đây là quy định chung theo pháp luật tài chính tiêu dùng tại Việt Nam.
Thu nhập tối thiểu
VPBank yêu cầu thu nhập tối thiểu từ 4–5 triệu đồng/tháng đối với thẻ chuẩn. Với thẻ hạng Platinum trở lên, yêu cầu thường là 15 triệu đồng/tháng. Thu nhập có thể bao gồm lương, thu nhập kinh doanh hoặc thu nhập từ bất động sản được chứng minh.
Hồ sơ cần chuẩn bị
- CMND/CCCD còn hiệu lực
- Hợp đồng lao động hoặc quyết định bổ nhiệm
- Sao kê lương 3 tháng gần nhất (hoặc sao kê tài khoản ngân hàng)
- Hộ khẩu/KT3 (tùy chi nhánh yêu cầu)
- Tờ khai thuế TNCN hoặc hóa đơn kinh doanh (với người tự kinh doanh)
Các hình thức mở thẻ
Mở thẻ tín dụng online
VPBank cho phép đăng ký thẻ tín dụng 100% trực tuyến qua ứng dụng VPBank NEO hoặc website vpbank.com.vn. Thời gian phê duyệt thường từ 3–7 ngày làm việc, thẻ gửi về địa chỉ đăng ký qua bưu điện.
Mở thẻ tại quầy
Khách hàng đến trực tiếp chi nhánh/phòng giao dịch VPBank với đầy đủ hồ sơ. Nhân viên tư vấn sẽ hỗ trợ chọn loại thẻ phù hợp và hoàn thiện thủ tục. Phù hợp nếu bạn muốn được tư vấn trực tiếp.
Mở thẻ tín chấp
Với khách hàng không có hợp đồng lao động chính thức, VPBank cũng có phương án tín chấp dựa trên sao kê tài khoản ngân hàng, hoá đơn kinh doanh hoặc tài sản đảm bảo. Tuy nhiên, hạn mức thường thấp hơn và điều kiện thẩm định chặt hơn.
Phí và lãi suất thẻ tín dụng VPBank
Hiểu rõ cấu trúc phí là điều kiện tiên quyết để tránh bị “bất ngờ” khi nhận sao kê. Dưới đây là các khoản phí chính bạn cần nắm.
Phí thường niên
| Loại thẻ | Năm đầu | Từ năm thứ 2 |
| VPBank StepUP | Miễn phí | 198.000đ/năm |
| VPBank MC1 | Miễn phí | 300.000đ/năm |
| VPBank Platinum Travel | Miễn phí | 400.000đ/năm |
| VPBank Signature/Infinite | Miễn phí | 800.000–1.000.000đ/năm |
Một số thẻ có chính sách miễn phí thường niên nếu chi tiêu đủ ngưỡng trong năm (thường từ 15–30 triệu đồng/năm). Hãy hỏi rõ điều khoản này trước khi mở thẻ.
Phí rút tiền mặt
Rút tiền mặt từ thẻ tín dụng VPBank tại ATM hoặc quầy giao dịch bị áp dụng:
- Phí rút tiền: 4% số tiền rút (tối thiểu 40.000đ/giao dịch)
- Lãi suất: Tính ngay từ ngày rút, không có kỳ miễn lãi
- Lãi suất rút tiền mặt: thường cao hơn lãi thông thường, khoảng 22–26%/năm
⚠️ Hậu quả: Rút 10 triệu đồng sẽ mất ngay 400.000đ phí + lãi ~18.000đ/ngày. Sau 30 ngày, tổng chi phí lên đến ~940.000đ. Đây là lý do tuyệt đối không nên dùng thẻ tín dụng để rút ATM khi cần tiền mặt.
Lãi suất thẻ tín dụng
Lãi suất thẻ tín dụng VPBank dao động từ 20–30%/năm (tùy loại thẻ và hồ sơ tín dụng). Lãi được tính trên dư nợ chưa thanh toán sau ngày đến hạn.
Ví dụ thực tế: Bạn chi tiêu 8 triệu đồng trong kỳ sao kê. Đến hạn chỉ thanh toán tối thiểu 2 triệu đồng. Phần 6 triệu còn lại sẽ bị tính lãi 25%/năm tức ~12.500đ/ngày. Nếu để 2 tháng, tiền lãi phát sinh thêm khoảng 750.000đ.
Khi nào nên mở thẻ tín dụng VPBank?
Không phải ai cũng nên mở thẻ tín dụng – nhưng với đúng người, đây là công cụ tài chính cực kỳ hiệu quả. Dưới đây là ba tình huống phù hợp.
Khi bạn thường xuyên mua sắm online
Nếu bạn chi tiêu đều đặn qua Shopee, Lazada, Grab, Bách Hóa Xanh… mỗi tháng từ 3 triệu đồng trở lên, thẻ VPBank cashback có thể hoàn lại 5–10% – tương đương 150.000–300.000đ/tháng. Cộng dồn cả năm, đây là khoản tiết kiệm đáng kể mà bạn không cần làm gì thêm.
Khi bạn muốn trả góp
Mua đồ điện tử, nội thất, thiết bị y tế trị giá 5–20 triệu đồng mà không muốn “đổ một cục” tiền mặt, chương trình trả góp 0% lãi suất của VPBank tại nhiều đối tác là giải pháp hợp lý. Điều kiện: thanh toán đúng kỳ hạn và không phát sinh dư nợ khác trên thẻ.
Khi bạn cần quản lý chi tiêu
Ứng dụng VPBank NEO cung cấp lịch sử giao dịch chi tiết, phân loại chi tiêu theo danh mục. Nhiều người dùng thẻ tín dụng thay tiền mặt chính xác vì mục đích này: theo dõi “tiền đi đâu” trong tháng dễ dàng hơn nhiều so với tiêu tiền mặt.
Khi nào KHÔNG nên mở thẻ tín dụng VPBank?
Sự trung thực trong tư vấn tài chính đòi hỏi phải nói rõ: có những trường hợp mở thẻ tín dụng không phải quyết định đúng đắn.
Thu nhập không ổn định
Nếu thu nhập của bạn biến động mạnh theo mùa vụ, dự án hoặc bạn đang trong giai đoạn thay đổi công việc, nguy cơ không trả được dư nợ đúng hạn rất cao. Một lần trễ hạn không chỉ phát sinh lãi suất cao mà còn ảnh hưởng xấu đến lịch sử tín dụng CIC – gây khó khăn cho việc vay vốn sau này.
Không kiểm soát chi tiêu
Thẻ tín dụng tạo ra cảm giác “tiền không có thật” khiến nhiều người chi tiêu vượt ngưỡng. Nếu bạn đã từng có thói quen mua sắm bốc đồng hoặc khó từ chối khi có hạn mức sẵn trong tay, thẻ tín dụng có thể trở thành bẫy nợ thay vì công cụ tài chính.
Thường xuyên cần tiền mặt
Đây là điểm then chốt: thẻ tín dụng không phải công cụ lấy tiền mặt. Nếu nhu cầu chính của bạn là chuyển hạn mức thẻ thành tiền mặt để trả tiền thuê nhà, nhập hàng, hoặc xử lý các khoản chi không chấp nhận thẻ – đừng dùng tính năng rút ATM của thẻ tín dụng.
Nếu cần tiền mặt từ thẻ VPBank thì làm thế nào?
Đây là nhu cầu thực tế của nhiều chủ thẻ: hạn mức thẻ còn nhiều nhưng cần tiền mặt gấp. Vấn đề là “bẫy” rút ATM quá tốn kém – vậy có giải pháp nào tốt hơn không?
Vì sao không nên rút tiền tại ATM?
Như đã phân tích ở phần phí, rút tiền mặt tại ATM từ thẻ tín dụng VPBank là lựa chọn đắt đỏ nhất:
- Phí cố định 4% tính ngay lập tức
- Lãi suất tính từ ngày rút – không có kỳ miễn lãi
- Tổng chi phí thực tế thường cao hơn vay từ dịch vụ bên thứ ba uy tín
Giải pháp rút tiền thẻ tín dụng phí thấp
Thay vì rút ATM, nhiều chủ thẻ tại Hà Nội hiện lựa chọn dịch vụ rút tiền thẻ tín dụng qua đơn vị tài chính trung gian uy tín. Một trong những đơn vị được đánh giá cao trong lĩnh vực này là Gia Hân Credit – đơn vị có nhiều năm kinh nghiệm cung cấp dịch vụ rút tiền và đáo hạn thẻ tín dụng tại Hà Nội.
Rút tiền 100% hạn mức
Gia Hân Credit hỗ trợ rút toàn bộ hạn mức có sẵn trên thẻ tín dụng VPBank, không giới hạn số tiền tối thiểu. Khách hàng không cần đến tận nơi – giao dịch được xử lý linh hoạt.
Phí chỉ từ 1.3%
So với mức phí 4% của ngân hàng khi rút ATM (chưa tính lãi), phí dịch vụ tại Gia Hân Credit chỉ từ 1.3%/giao dịch – thấp hơn đáng kể và không phát sinh lãi tính từ ngày rút.
Không tính lãi 45 ngày
Đây là ưu điểm quan trọng: giao dịch được xử lý theo hình thức chi tiêu thẻ thay vì rút tiền mặt, nhờ đó vẫn giữ nguyên chu kỳ miễn lãi 45 ngày của thẻ. Bạn có tiền mặt ngay mà không mất lợi thế của thẻ tín dụng.
Hỗ trợ tận nơi tại Hà Nội 24/7
Gia Hân Credit phục vụ khách hàng trên toàn địa bàn Hà Nội – kể cả các khu vực như Bạch Mai, Hoàng Mai, Hà Đông, Cầu Giấy. Đội ngũ hỗ trợ hoạt động 24/7, phù hợp với những trường hợp cần tiền khẩn cấp.
⚠️ Lưu ý: Dù phí thấp hơn rút ATM, dịch vụ rút tiền thẻ tín dụng qua đơn vị trung gian vẫn là chi phí phát sinh. Chỉ sử dụng khi thực sự cần thiết và có kế hoạch hoàn trả rõ ràng.
Cách mở thẻ tín dụng VPBank nhanh nhất
Mở thẻ online
Đây là cách phổ biến và tiện lợi nhất hiện nay:
- Bước 1: Tải ứng dụng VPBank NEO hoặc truy cập vpbank.com.vn
- Bước 2: Chọn mục “Thẻ tín dụng” → “Đăng ký ngay”
- Bước 3: Nhập thông tin cá nhân, chọn loại thẻ phù hợp
- Bước 4: Upload ảnh CCCD 2 mặt và ảnh chân dung (eKYC)
- Bước 5: Nhập thông tin thu nhập, đơn vị công tác
- Bước 6: Ký số xác nhận hồ sơ
- Bước 7: Chờ phê duyệt 3–7 ngày làm việc, nhận thẻ qua bưu điện
Mở thẻ qua nhân viên tư vấn
VPBank có đội ngũ nhân viên tư vấn chủ động tiếp cận tại các địa điểm công cộng, văn phòng công ty, trung tâm thương mại. Bạn cũng có thể chủ động yêu cầu tư vấn qua hotline 1900 54 54 15. Ưu điểm: được hỗ trợ chọn đúng loại thẻ, hoàn thiện hồ sơ ngay tại chỗ.
Mở thẻ theo lương
Nếu công ty bạn có tài khoản lương tại VPBank, việc mở thẻ tín dụng sẽ được ưu tiên duyệt nhanh hơn và có thể được miễn giảm một số điều kiện chứng minh thu nhập. Hỏi bộ phận nhân sự của đơn vị bạn đang công tác về chính sách này.
So sánh thẻ tín dụng VPBank với ngân hàng khác
Để có cái nhìn toàn diện hơn, dưới đây là bảng so sánh giữa VPBank và hai ngân hàng lớn khác tại thị trường Việt Nam:
| Ngân hàng | Hoàn tiền tối đa | Phí thường niên | Lãi suất | Ưu điểm nổi bật |
| VPBank | Đến 10% | 0 – 1.000.000đ | 20–30%/năm | Ưu đãi online & mua sắm đa dạng |
| Techcombank | Đến 5% | 0 – 800.000đ | 25–28%/năm | Hệ sinh thái thanh toán tốt |
| Vietcombank | 0.3–1.5% | 0 – 600.000đ | 22–27%/năm | Uy tín, phổ biến, dễ mở thẻ |
Nhận xét: VPBank có mức hoàn tiền cao nhất trong nhóm nếu bạn chi tiêu đúng danh mục ưu đãi. Tuy nhiên, Vietcombank phù hợp hơn với người muốn thẻ đơn giản, dễ sử dụng và ít rủi ro. Techcombank là lựa chọn trung gian.
Kết luận: Có nên mở thẻ tín dụng VPBank không?
Câu trả lời là: nên mở nếu bạn có thu nhập ổn định, kỷ luật tài chính và muốn tối ưu chi tiêu hàng ngày – đặc biệt với mua sắm online và trả góp. VPBank cung cấp tỷ lệ hoàn tiền cạnh tranh và danh mục ưu đãi phong phú trong hệ sinh thái ngân hàng nội địa.
Tuy nhiên, đừng mở thẻ chỉ vì thấy người khác dùng hoặc vì được khuyến mãi. Hãy tự hỏi: bạn có thực sự trả hết dư nợ mỗi tháng không? Nếu câu trả lời chưa chắc chắn, hãy bắt đầu với hạn mức thẻ thấp và tập thói quen thanh toán đúng hạn trước.
Với những chủ thẻ đang gặp khó khăn về tiền mặt ngắn hạn, đừng sa vào bẫy rút ATM với phí 4%. Các dịch vụ rút tiền thẻ tín dụng uy tín tại Hà Nội như Gia Hân Credit là giải pháp tiết kiệm và an toàn hơn nhiều – với phí từ 1.3% và không mất kỳ miễn lãi.
Tài chính lành mạnh không phải là không dùng thẻ tín dụng – mà là dùng đúng cách, đúng mục đích và có kế hoạch hoàn trả rõ ràng.
─────────────────────────────────────────
Bài viết được cung cấp bởi Gia Hân Credit – Đơn vị uy tín nhiều năm kinh nghiệm trong lĩnh vực rút tiền và đáo hạn thẻ tín dụng tại Hà Nội.
Hotline hỗ trợ 24/7 – Phục vụ toàn địa bàn Hà Nội: Bạch Mai, Hoàng Mai, Hà Đông, Cầu Giấy và các quận lân cận.