Khi mở thẻ tín dụng, nhiều người bất ngờ khi thấy tài khoản bị trừ một khoản tiền dù chưa chi tiêu lần nào. Đó chính là phí thường niên thẻ tín dụng – một khoản phí duy trì dịch vụ mà hầu hết các ngân hàng đều áp dụng, và ít được giải thích rõ ràng trước khi ký hợp đồng.
Phí thường niên thẻ tín dụng là khoản phí ngân hàng thu mỗi năm để duy trì quyền sử dụng thẻ, bất kể bạn có dùng thẻ hay không. Đây không phải lãi suất, không phải phí giao dịch – mà là “chi phí tồn tại” của chiếc thẻ trong ví bạn.
| Câu hỏi | Câu trả lời nhanh |
| Phí thường niên là gì? | Phí duy trì thẻ tín dụng hàng năm |
| Ai phải trả? | Mọi chủ thẻ (trừ khi được miễn) |
| Có bắt buộc không? | Có – theo hợp đồng mở thẻ |
| Có thể miễn không? | Có – nếu đáp ứng điều kiện ngân hàng |
| Mức phí phổ biến? | 100.000 – 5.000.000 đồng/năm tùy loại thẻ |
Bài viết này sẽ giúp bạn hiểu rõ bản chất loại phí này, biết khi nào bị tính, khi nào được miễn và làm gì khi không đủ tiền thanh toán – để đưa ra quyết định tài chính thông minh hơn.
Phí thường niên thẻ tín dụng là gì?
Để không bị nhầm lẫn giữa các loại phí thẻ tín dụng, bạn cần hiểu đúng bản chất và đặc điểm riêng của phí thường niên.
Định nghĩa chính xác theo ngân hàng
Theo quy định của các tổ chức tín dụng tại Việt Nam, phí thường niên (hay còn gọi là phí duy trì thẻ hàng năm) là khoản phí mà chủ thẻ phải nộp định kỳ mỗi 12 tháng để được tiếp tục sử dụng thẻ tín dụng. Khoản phí này được ghi rõ trong biểu phí và hợp đồng mở thẻ bạn ký với ngân hàng.
Phí thường niên được tự động ghi nợ vào tài khoản thẻ tín dụng của bạn – thường vào đúng ngày kích hoạt thẻ năm trước hoặc ngày đầu chu kỳ sao kê.
Bản chất của phí thường niên
- Không phải lãi suất: Lãi chỉ phát sinh khi bạn không trả hết dư nợ đúng hạn. Phí thường niên tồn tại độc lập, dù bạn trả nợ đúng hạn hay không.
- Không phụ thuộc mức độ sử dụng: Bạn dùng thẻ 50 lần hay 0 lần trong năm, phí thường niên vẫn bị tính như nhau.
- Là điều kiện duy trì dịch vụ: Nếu không trả, thẻ có thể bị khóa và phát sinh lãi phạt, ảnh hưởng đến lịch sử tín dụng CIC.
Phí thường niên khác gì các loại phí khác?
Nhiều chủ thẻ hay nhầm lẫn phí thường niên với các khoản phí khác. Bảng so sánh dưới đây sẽ làm rõ điều này:
| Loại phí | Tần suất | Phụ thuộc sử dụng? | Có thể tránh? |
| Phí thường niên | Hàng năm | Không | Có (nếu đủ điều kiện) |
| Phí rút tiền mặt | Mỗi lần rút | Có | Có (không rút) |
| Phí chậm thanh toán | Khi trả trễ | Có | Có (trả đúng hạn) |
| Phí duy trì tài khoản | Tháng/năm | Không | Tùy ngân hàng |
Điểm mấu chốt: phí thường niên là khoản phí cố định, bắt buộc, không phụ thuộc hành vi sử dụng thẻ. Đây là lý do vì sao nhiều người bị trừ tiền “oan” dù không dùng thẻ.
Phí thường niên thẻ tín dụng là bao nhiêu?
Mức phí thường niên dao động rất lớn tùy theo hạng thẻ, ngân hàng phát hành và gói quyền lợi đi kèm. Hiểu được điều này giúp bạn lựa chọn thẻ phù hợp với nhu cầu thực tế.
Mức phí phổ biến tại Việt Nam – phân theo hạng thẻ
- Thẻ thường (Classic/Standard): 100.000 – 300.000 đồng/năm. Phù hợp với người mới bắt đầu, ít ưu đãi kèm theo.
- Thẻ vàng (Gold): 300.000 – 600.000 đồng/năm. Có thêm bảo hiểm du lịch, hoàn tiền cơ bản, hạn mức cao hơn.
- Thẻ Platinum/Infinite/Black: 800.000 – 5.000.000 đồng/năm. Dành cho khách hàng cao cấp với phòng chờ sân bay, cashback mạnh, hỗ trợ concierge.
Bảng phí tham khảo theo ngân hàng (năm 2025–2026)
Dưới đây là mức phí tham khảo từ một số ngân hàng lớn tại Việt Nam. Mức thực tế có thể thay đổi theo chương trình khuyến mãi – bạn nên kiểm tra trực tiếp trên website ngân hàng hoặc hỏi tư vấn viên trước khi đăng ký.
| Ngân hàng | Thẻ thường | Thẻ vàng | Thẻ Platinum/cao cấp |
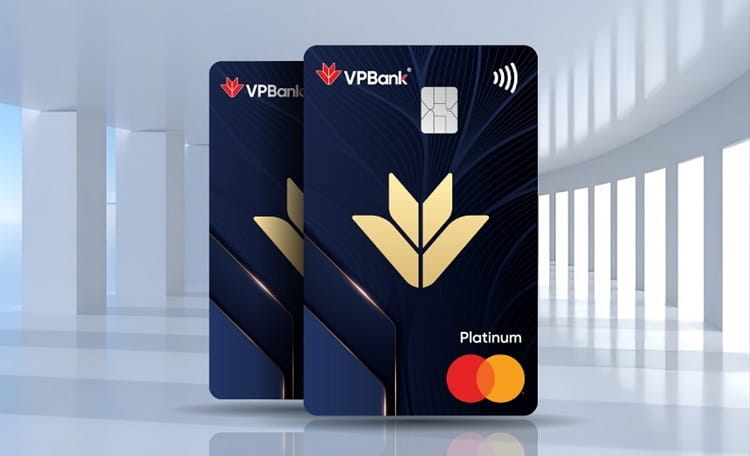
| VPBank | 149.000 – 200.000đ | 300.000 – 400.000đ | 600.000 – 1.200.000đ |
| Techcombank | 200.000đ | 400.000đ | 800.000 – 1.500.000đ |
| Vietcombank | 150.000đ | 300.000đ | 500.000 – 1.000.000đ |
| MB Bank | 150.000đ | 350.000đ | 700.000 – 1.200.000đ |
| FE Credit | 100.000 – 200.000đ | — | — |
Vì sao mỗi ngân hàng có mức phí khác nhau?
Ba yếu tố chính quyết định mức phí thường niên:
- Quyền lợi đi kèm: Thẻ có hoàn tiền cao, bảo hiểm toàn diện, quyền vào phòng chờ sân bay sẽ có phí cao hơn.
- Thương hiệu và đối tác: Thẻ liên kết với Visa Signature, Mastercard World Elite thường có phí cao nhưng kèm theo ưu đãi toàn cầu.
- Phân khúc khách hàng mục tiêu: Ngân hàng định vị thẻ cho đối tượng nào – sinh viên, nhân viên văn phòng hay doanh nhân – sẽ thiết lập mức phí tương ứng.
Khi nào bạn phải trả phí thường niên?
Biết đúng thời điểm bị tính phí giúp bạn chủ động chuẩn bị tài chính, tránh bị trừ tiền bất ngờ hoặc bị tính lãi do không kịp thanh toán.
Thời điểm bị trừ phí
- Ngay khi kích hoạt thẻ: Một số ngân hàng (như VPBank, Techcombank) ghi nợ phí thường niên năm đầu ngay sau khi bạn kích hoạt thẻ thành công.
- Sau năm đầu miễn phí: Nếu ngân hàng miễn phí năm đầu theo chương trình khuyến mãi, phí sẽ bị tính từ năm thứ hai – thường đúng vào tháng kích hoạt thẻ.
- Đầu chu kỳ sao kê: Một số ngân hàng ghi nhận phí vào ngày đầu chu kỳ sao kê hàng năm, xuất hiện trong bản sao kê tháng tiếp theo.
Có dùng thẻ vẫn bị tính phí không?
| ⚠️ Có – phí thường niên bị tính dù bạn không thực hiện bất kỳ giao dịch nào.
Đây là điều nhiều chủ thẻ không biết cho đến khi nhận thông báo nợ từ ngân hàng. |
Những trường hợp dễ bị trừ phí “oan”
Mở thẻ nhưng không dùng
Nhiều người đăng ký thẻ theo lời mời của nhân viên ngân hàng, để đó “phòng thân” nhưng không bao giờ kích hoạt hoặc sử dụng. Đến năm sau, phí thường niên tự động được ghi vào dư nợ. Nếu không thanh toán kịp, lãi phạt bắt đầu tính.
Quên hủy thẻ
Đây là lỗi phổ biến nhất. Nhiều chủ thẻ nghĩ rằng “không dùng thẻ nữa” là xong, nhưng thực tế thẻ vẫn tồn tại trong hệ thống và phí thường niên vẫn được tính đều đặn hàng năm cho đến khi bạn làm thủ tục hủy thẻ chính thức.
Không đọc điều khoản
Điều khoản về phí thường niên thường nằm trong mục “Biểu phí và lãi suất” đính kèm hợp đồng mở thẻ. Nhiều khách hàng ký mà không đọc kỹ, dẫn đến bất ngờ khi bị trừ tiền.
| 💡 Thực tế:
Một khách hàng tại Hà Nội đã bị ghi nợ phí thường niên 3 năm liên tiếp (tổng 450.000đ) do quên hủy thẻ VPBank sau khi không dùng nữa. Khoản nợ nhỏ này cộng lãi phạt trở thành vài triệu đồng, ảnh hưởng đến điểm tín dụng CIC. |
Có nên trả phí thường niên thẻ tín dụng không?
Phí thường niên không phải lúc nào cũng “đáng” hay “không đáng” – điều này phụ thuộc hoàn toàn vào cách bạn sử dụng thẻ và giá trị lợi ích bạn thực sự nhận được.
Khi nào nên trả phí
Dùng thẻ thường xuyên
Nếu bạn chi tiêu qua thẻ đều đặn mỗi tháng – mua sắm online, trả hóa đơn, ăn uống – thì mức phí 200.000–500.000đ/năm hoàn toàn hợp lý, thậm chí rẻ hơn nhiều so với phí rút tiền mặt ATM thông thường.
Có nhiều ưu đãi – hoàn tiền, tích điểm
Một thẻ Platinum phí 1 triệu đồng/năm nhưng hoàn 1,5% mỗi giao dịch, kèm bảo hiểm hành lý, phòng chờ sân bay – nếu bạn chi tiêu đủ lớn, lợi ích nhận về có thể gấp 3–5 lần mức phí. Đây là lý do dân đi công tác thường xuyên sẵn sàng trả phí cao cho thẻ cao cấp.
Khi nào KHÔNG nên trả phí
Không dùng thẻ
Nếu thẻ nằm trong ví 12 tháng không một lần quẹt, trả phí thường niên chỉ là lãng phí. Giải pháp: hủy thẻ đúng quy trình hoặc chuyển sang thẻ miễn phí trọn đời.
Không tận dụng ưu đãi
Nhiều người có thẻ Platinum nhưng không bao giờ dùng phòng chờ sân bay, không tích điểm, không dùng bảo hiểm đi kèm. Trong trường hợp này, một thẻ thường phí thấp hơn (hoặc thẻ miễn phí) phục vụ tốt hơn với chi phí thấp hơn nhiều.
Công thức đánh giá “đáng hay không”
Nguyên tắc đơn giản: Nếu tổng giá trị lợi ích nhận được trong năm (hoàn tiền + tích điểm quy đổi + bảo hiểm + ưu đãi) lớn hơn mức phí thường niên → đáng trả. Ngược lại → nên xem xét lại.
| Tiêu chí đánh giá: Phí thường niên có đáng không? | |
| ✅ | Bạn dùng thẻ ít nhất 4–6 lần/tháng |
| ✅ | Bạn được hoàn tiền/tích điểm mỗi tháng |
| ✅ | Giá trị ưu đãi nhận được > mức phí thường niên |
| ✅ | Bạn tận dụng bảo hiểm, phòng chờ, ưu đãi kèm theo |
| ❌ | Bạn ít dùng thẻ, chủ yếu để phòng thân |
| ❌ | Không sử dụng bất kỳ ưu đãi nào của thẻ |
Nếu bạn tích ✅ được 3 tiêu chí đầu, thẻ đang mang lại giá trị thực sự. Nếu chỉ tích ❌, đây là lúc cân nhắc hủy thẻ hoặc chuyển sang hạng thẻ phù hợp hơn.
Cách tránh phí thường niên thẻ tín dụng hiệu quả
Tin tốt là phí thường niên không phải khoản bắt buộc trong mọi trường hợp. Có ít nhất 4 cách để bạn hợp lệ không phải trả – nếu biết cách làm đúng.
Miễn phí thường niên năm đầu
Hầu hết ngân hàng hiện nay miễn phí thường niên năm đầu như một phần chương trình khuyến mãi mở thẻ mới. Bạn cần lưu ý ngày hết hạn miễn phí để chuẩn bị cho năm tiếp theo.
Điều kiện miễn phí các năm sau
Đây là cách được dùng phổ biến nhất. Ngân hàng thường miễn phí thường niên nếu bạn đáp ứng mức chi tiêu tối thiểu trong năm:
- VPBank: Chi tiêu từ 50 triệu đồng/năm → miễn phí thường niên năm tiếp theo
- Techcombank: Một số dòng thẻ miễn phí nếu chi tiêu đạt 15–50 triệu/năm tùy hạng
- MB Bank: Áp dụng chính sách miễn phí theo tổng giao dịch tích lũy
Mức chi tiêu cụ thể thay đổi theo từng thời điểm và từng dòng thẻ. Hãy kiểm tra trực tiếp điều kiện trên app ngân hàng hoặc gọi hotline để có thông tin chính xác nhất.
Chọn thẻ miễn phí trọn đời

Một số thẻ tín dụng tại Việt Nam được phát hành với chính sách miễn phí thường niên vĩnh viễn – thường là thẻ hạng Classic của các ngân hàng như VIB, HSBC, hay thẻ liên kết với ví điện tử. Đây là lựa chọn tốt nếu bạn chỉ cần thẻ để chi tiêu online hoặc dùng khi cần thiết.
Hủy thẻ đúng cách để tránh phí
Quy trình hủy
- Gọi điện đến hotline ngân hàng (hoặc đến chi nhánh trực tiếp)
- Thanh toán toàn bộ dư nợ còn lại (bao gồm phí thường niên nếu đã phát sinh)
- Yêu cầu xác nhận hủy thẻ bằng văn bản hoặc email
- Theo dõi sao kê tháng kế tiếp để chắc chắn không còn giao dịch phát sinh
Lưu ý quan trọng
| ⚠️ Cắt thẻ vật lý KHÔNG đồng nghĩa với hủy thẻ trong hệ thống.
Nhiều người mắc lỗi này và tiếp tục bị tính phí thường niên hàng năm dù đã cắt thẻ ra làm đôi. |
| 💡 Tip thực tế:
Đặt lịch nhắc nhở trên điện thoại trước 30 ngày ngày kích hoạt thẻ hàng năm. Nếu không muốn trả phí thường niên, bạn có thời gian liên hệ ngân hàng để thương lượng miễn phí hoặc hoàn tất thủ tục hủy thẻ trước khi bị tính. |
Phí thường niên có liên quan gì đến rút tiền & đáo hạn thẻ?
Đây là phần mà nhiều bài viết về phí thường niên bỏ qua – nhưng lại rất quan trọng với thực tế tài chính của nhiều chủ thẻ tại Hà Nội: điều gì xảy ra khi bạn không đủ tiền thanh toán phí thường niên?
Khi phí thường niên trở thành “gánh nặng tài chính”
Tình huống này thường gặp hơn bạn nghĩ: cuối tháng tài chính eo hẹp, phí thường niên bất ngờ bị ghi nợ vào tài khoản thẻ, dẫn đến dư nợ phát sinh ngay cả khi bạn không mua sắm gì. Khoản này tuy nhỏ nhưng nếu không thanh toán kịp, hệ quả dây chuyền rất đáng lo ngại.
Hệ quả nếu không thanh toán phí thường niên
Bị tính lãi
Phí thường niên khi ghi vào dư nợ sẽ bị tính lãi như một giao dịch thông thường – thường từ 25–35%/năm tùy ngân hàng. Một khoản phí 300.000đ nếu bị tính lãi 3 tháng có thể phình lên thêm 20–30%.
Bị phạt
Nếu tổng dư nợ (bao gồm phí thường niên) vượt quá hạn mức trả tối thiểu và bạn không nộp đúng hạn, ngân hàng sẽ áp thêm phí phạt chậm thanh toán – thường từ 100.000đ đến 3% dư nợ.
Ảnh hưởng điểm CIC
Điều nguy hiểm nhất: ngay cả một khoản nợ nhỏ như phí thường niên nếu quá hạn 90 ngày sẽ bị báo cáo lên Trung tâm Thông tin Tín dụng (CIC). Điều này ảnh hưởng trực tiếp đến khả năng vay vốn, mở tài khoản và sử dụng dịch vụ tài chính sau này.
Giải pháp xử lý khi không đủ tiền
Khi tạm thời gặp khó khăn tài chính, nhiều chủ thẻ tại Hà Nội lựa chọn hai phương án phổ biến để xử lý dư nợ thẻ tín dụng một cách linh hoạt hơn:
Rút tiền từ thẻ tín dụng
Dịch vụ rút tiền mặt từ thẻ tín dụng cho phép bạn chuyển đổi hạn mức thẻ thành tiền mặt trong tay, để xử lý các khoản chi cấp bách. Tuy nhiên, nếu thực hiện qua ATM ngân hàng, phí rút và lãi suất rất cao (2–4% + lãi ngày). Nhiều người lựa chọn dịch vụ rút tiền thẻ tín dụng qua đơn vị trung gian uy tín để có chi phí hợp lý hơn.
Đáo hạn thẻ tín dụng
Đáo hạn (hay còn gọi là đảo nợ thẻ) là dịch vụ thanh toán dư nợ thẻ tín dụng đúng hạn thông qua một bên trung gian, sau đó bạn hoàn lại khoản tiền đó trong thời gian linh hoạt hơn. Mục tiêu là tránh bị tính lãi phạt và bảo vệ lịch sử tín dụng CIC trong khi chờ dòng tiền phục hồi.
Giới thiệu giải pháp thực tế tại Hà Nội
Với người dùng thẻ tín dụng tại Hà Nội đang cần hỗ trợ xử lý dư nợ hoặc cần thanh khoản ngắn hạn, Gia Hân Credit là đơn vị đã đồng hành với hàng nghìn khách hàng trên địa bàn.
| Dịch vụ | Chi tiết – Gia Hân Credit |
| Rút tiền thẻ tín dụng | Hỗ trợ rút lên đến 100% hạn mức |
| Phí dịch vụ | Từ 1,3%/giao dịch – minh bạch, không phát sinh |
| Lãi suất | Không lãi trong 45 ngày đầu nếu xử lý đúng chu kỳ |
| Tốc độ | Hỗ trợ 24/7, giải ngân ngay tại nơi khách hàng |
| Khu vực phục vụ | Toàn địa bàn Hà Nội |
| 📌 Gia Hân Credit
là đơn vị uy tín với nhiều năm kinh nghiệm trong lĩnh vực rút tiền và đáo hạn thẻ tín dụng tại Hà Nội. Dịch vụ được thực hiện minh bạch, có hợp đồng rõ ràng, phục vụ tận nơi 24/7 trên toàn địa bàn thành phố. |
Lưu ý: Rút tiền và đáo hạn thẻ tín dụng là các giải pháp tài chính ngắn hạn, nên sử dụng có kế hoạch hoàn trả rõ ràng, tránh phụ thuộc dài hạn để không rơi vào vòng xoáy nợ.
FAQ – Câu hỏi thường gặp về phí thường niên thẻ tín dụng
| ❓ Phí thường niên và phí duy trì tài khoản có khác nhau không?
Có. Phí thường niên là phí của thẻ tín dụng, tính hàng năm. Phí duy trì tài khoản là phí của tài khoản thanh toán (ATM), thường tính theo tháng. Đây là hai sản phẩm khác nhau. |
| ❓ Nếu đã trả hết dư nợ, còn bị tính phí thường niên không?
Có. Phí thường niên độc lập với dư nợ giao dịch. Dù bạn không còn nợ gì, đến chu kỳ tính phí, ngân hàng vẫn ghi nợ phí thường niên vào tài khoản thẻ. |
| ❓ Có thể xin miễn phí thường niên khi gọi hotline không?
Có thể, tùy ngân hàng và lịch sử sử dụng thẻ của bạn. Khách hàng thân thiết, có lịch sử thanh toán tốt và chi tiêu đều đặn thường được xét miễn phí theo yêu cầu. Cách đơn giản nhất: gọi hotline và yêu cầu trực tiếp – nhiều ngân hàng sẵn sàng đáp ứng để giữ chân khách hàng. |
| ❓ Hủy thẻ có mất phí không?
Thường không. Hủy thẻ tín dụng là quyền của chủ thẻ và hầu hết ngân hàng không thu phí hủy. Tuy nhiên bạn cần thanh toán hết dư nợ (bao gồm phí thường niên đã phát sinh) trước khi hủy. |
| ❓ Phí thường niên có được hoàn lại khi hủy thẻ giữa chừng không?
Tùy ngân hàng. Một số ngân hàng hoàn lại phí thường niên theo tỷ lệ tháng còn lại nếu bạn hủy thẻ trong vòng 30–60 ngày đầu của chu kỳ. Hãy hỏi cụ thể khi gọi hotline. |
Kết luận: Quản lý phí thường niên như một người dùng thẻ thông minh
Phí thường niên thẻ tín dụng không phải “bẫy” nếu bạn hiểu rõ cơ chế và chủ động quản lý. Khoản phí này hoàn toàn có thể được miễn, giảm hoặc bù đắp bằng các ưu đãi – miễn là bạn dùng thẻ có kế hoạch.
Ba nguyên tắc để quản lý tốt phí thường niên:
- Đọc kỹ điều khoản trước khi mở thẻ – đặc biệt phần biểu phí và điều kiện miễn phí thường niên.
- Đánh giá lại giá trị thẻ mỗi năm – xem xét liệu lợi ích bạn nhận được có tương xứng với mức phí không.
- Hủy thẻ đúng quy trình nếu không dùng nữa – đừng để phí thường niên âm thầm cộng dồn theo năm.
Nếu bạn đang gặp khó khăn trong việc thanh toán dư nợ thẻ tín dụng hoặc cần hỗ trợ về dịch vụ rút tiền và đáo hạn thẻ tại Hà Nội, hãy tìm đến đơn vị uy tín có kinh nghiệm như Gia Hân Credit – nơi cung cấp giải pháp tài chính minh bạch, hỗ trợ tận tâm và tư vấn không phán xét.
| 🏦 Gia Hân Credit – Đơn vị uy tín nhiều năm kinh nghiệm trong lĩnh vực rút tiền và đáo hạn thẻ tín dụng tại Hà Nội.
✔ Phí từ 1,3% | ✔ Hỗ trợ 24/7 | ✔ Tận nơi toàn Hà Nội | ✔ Minh bạch – Không phát sinh |